요즘 크립토 뉴스에 자꾸 나오는 이름들 🪙
제 일이 증권 앱을 기획하는 거다 보니, 회의 중에 “크립토 기능은 언제쯤 넣을까요” 같은 질문이 종종 나옵니다.
그때마다 조금 민망했던 게, 정작 이 산업이 지금 어떻게 굴러가는지는 저도 제대로 설명을 못 했어요. 비트코인·이더리움 정도만 알고 있었지, 하이퍼리퀴드나 서클 같은 이름이 나오면 멈칫했습니다.
그래서 이번엔 크립토 산업을 구조로 한번 뜯어봤습니다. 이번에도 뭘 고르라는 얘기는 안 해요. 어떻게 돌아가는지만 봅니다.
출발점 — 중간자 없이 돈을 주고받을 수 없을까
2008년 금융위기 때 나온 질문이 시작입니다. 은행이나 정부 같은 중간자 없이 돈을 안전하게 주고받을 수는 없을까.
그 답으로 나온 게 비트코인과 블록체인이에요. 한 곳이 장부를 독점하는 대신, 수천 대의 컴퓨터가 같은 장부를 나눠 가지고 있는 구조입니다. 한 군데가 문제를 일으켜도 나머지가 기록을 지키고 있으니까요.
그런데 17년이 지난 지금, 재미있는 일이 벌어지고 있습니다. 중간자를 없애자고 시작한 산업 안에서, 다시 두 갈래로 세력이 나뉘고 있거든요.
핵심 구도 — 회원가입을 받는 곳과 받지 않는 곳
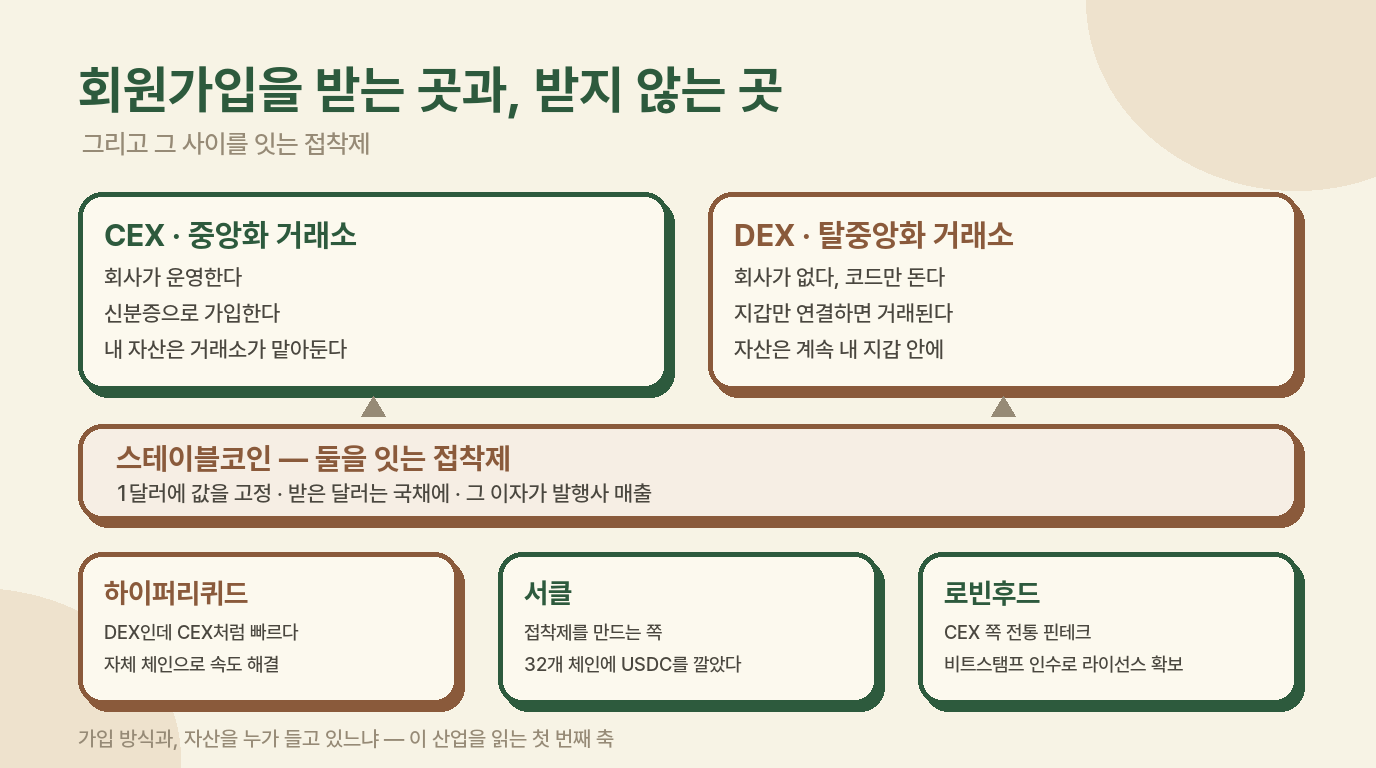
크립토 거래소는 크게 CEX와 DEX 두 부류로 나뉩니다.
CEX(중앙화 거래소)는 바이낸스나 업비트처럼 회사가 운영합니다. 신분증으로 가입하고, 내 자산도 거래소가 대신 맡아둡니다. 우리가 아는 증권사·은행 앱과 구조가 비슷해요.
DEX(탈중앙화 거래소)는 스마트 계약, 그러니까 코드만 돌아갑니다. 회사가 없어요. 지갑만 연결하면 바로 거래할 수 있고, 자산은 계속 내 지갑 안에 있습니다.
크립토 거래소는 사실 두 가지 다른 회사다. 회원가입을 받는 곳과, 아무도 회원가입을 받지 않는 곳.
가입 방식도 다르고, 자산을 누가 들고 있느냐도 다릅니다. 이 두 가지 차이가 이 산업을 읽는 첫 번째 축이에요.
둘을 잇는 접착제 — 스테이블코인
문제는 CEX와 DEX가 따로 놀면 이 산업이 성립하지 않는다는 겁니다. CEX에서 현금화한 돈을 DEX로, DEX에서 번 걸 다시 CEX로 옮길 통로가 있어야 하거든요.
그 통로가 스테이블코인입니다. USDC나 USDT처럼 1달러에 값을 고정해둔 코인이에요.
작동 방식은 단순합니다. 사용자가 1달러를 넣으면 코인 1개를 발행해주고, 받은 달러는 미국 국채에 넣어둡니다. 그 국채 이자가 발행사의 매출이 되는 구조예요. 코인 보유자에게는 이자를 주지 않습니다. 규제상 그렇게 정해져 있거든요.
2025년 7월 미국에서 GENIUS Act라는 법이 통과되면서, 발행사는 예치금을 1:1로 맞춰두고 매달 보고해야 하는 의무가 생겼습니다. 그레이존에 있던 스테이블코인이 정식 금융 인프라로 올라선 순간이었어요.
세 회사로 보는 산업 지도
구조를 알았으니, 이제 그 안에서 각자 어떤 자리를 차지하고 있는지 볼 차례입니다.
하이퍼리퀴드는 DEX인데도 CEX처럼 빠르게 움직입니다. 원래 코드만 도는 DEX는 주문 처리 속도가 느린 게 약점이었는데, 자체 블록체인을 만들어서 이 속도 문제를 풀었어요. 그 결과 만기 없이 계속 포지션을 유지할 수 있는 무기한 선물 거래에서, DEX로는 유일하게 상위권에 이름을 올렸습니다. 이 상품의 DEX 점유율은 2년 만에 2%에서 10.2%로, 다섯 배가 됐어요.
서클은 USDC를 발행하는 회사입니다. 앞서 말한 접착제 그 자체를 만드는 곳이에요. 32개 블록체인에서 USDC를 쓸 수 있게 깔아뒀고, 하이퍼리퀴드도 그 안에 포함돼 있습니다. DEX 쪽 대표 주자가 서클의 인프라 위에서 돌아가고 있다는 뜻이니, 스테이블코인이 얼마나 깊숙이 자리 잡았는지 보여주는 대목이죠.
로빈후드는 원래 수수료 없는 주식 거래로 유명했던 회사인데, 크립토 쪽으로 계속 몸집을 넓히고 있습니다. 2025년 6월엔 세계에서 가장 오래된 거래소 중 하나인 비트스탬프를 사들여서, 50개가 넘는 나라의 라이선스와 기관 고객을 한 번에 확보했어요. CEX 진영에서 전통 핀테크가 크립토 인프라를 직접 갖추려는 시도로 볼 수 있습니다.
사이클로 보면 — 무게중심이 옮겨가는 중
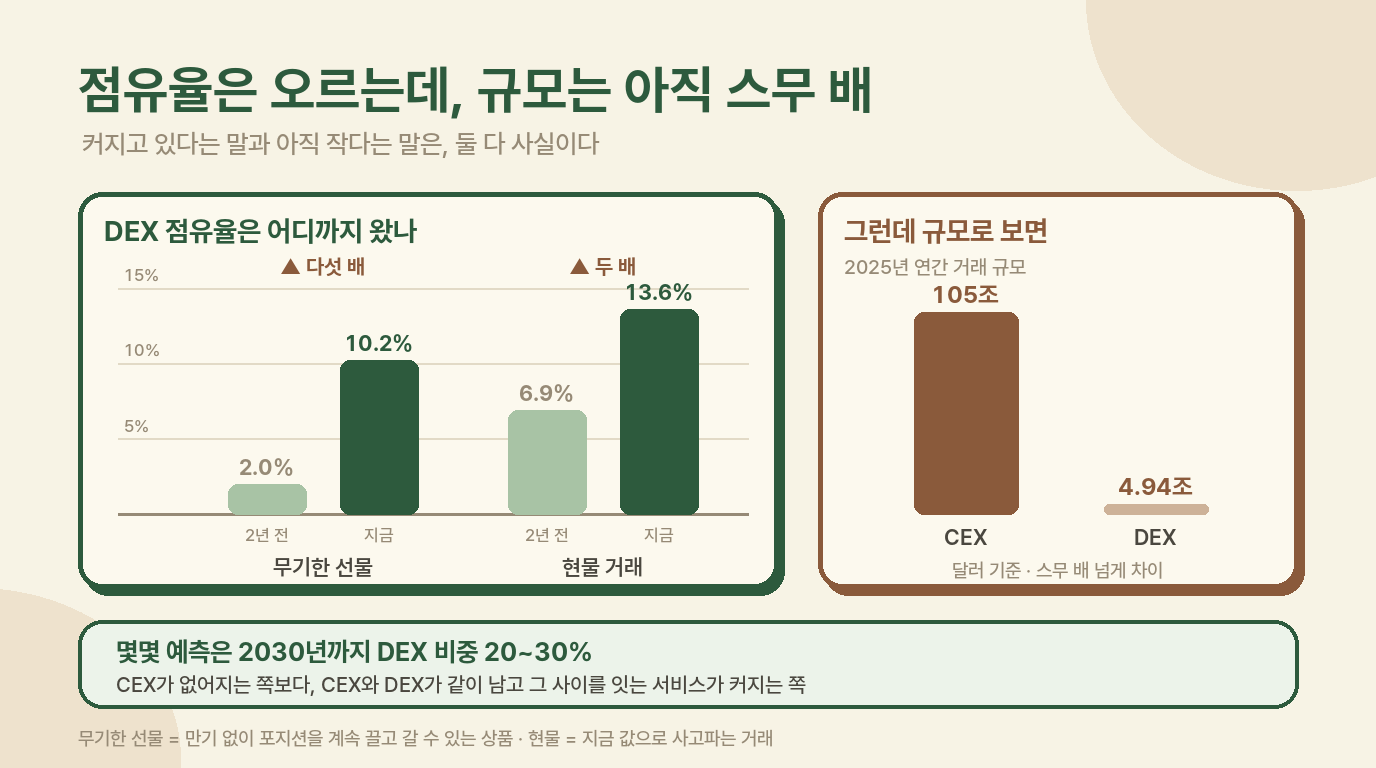
숫자로 보면 방향이 좀 더 뚜렷해집니다. 2024년 초 6.9%였던 DEX의 현물 거래 점유율은 2년 만에 13.6%가 됐습니다. 두 배예요. 거래 규모로 보면 CEX 쪽이 여전히 훨씬 큽니다. 2025년 기준 CEX 전체 거래는 105조 달러, DEX는 4.94조 달러로 스무 배 넘게 차이 나요.
다만 그 안에서 힘의 방향이 어디로 기우는지가 이 산업을 읽는 두 번째 축입니다. 몇몇 예측은 2030년까지 DEX 비중이 20~30%까지 올라간다고 봅니다. CEX가 없어지는 쪽보다는, CEX와 DEX가 같이 남고 그 사이를 자동으로 연결해주는 서비스가 커지는 쪽에 무게가 실려 있어요. 로빈후드가 CEX이면서 동시에 자체 블록체인 인프라를 준비하는 것도 같은 흐름으로 보입니다.
정리
- CEX는 회사가 운영하는 거래소, DEX는 코드만 돌아가는 거래소 — 가입 방식과 자산 보관 방식이 다르다
- 둘 사이를 스테이블코인이 잇는다. 없으면 이 산업 자체가 굴러가지 않는다
- 하이퍼리퀴드는 속도로, 서클은 인프라로, 로빈후드는 전통 핀테크의 확장으로 각자 자리를 만들었다
다음에 회의에서 크립토 기능 질문이 나오면, 이제는 조금 자신 있게 설명할 수 있을 것 같습니다.
오늘도 한 걸음. 🐴

이 글은 산업 구조와 만드는 과정을 정리한 개인 기록입니다.
특정 종목의 매수·매도 추천이 아니며, 투자 판단과 그 결과는 독자 본인에게 있습니다.